Pajak Untuk Pembangunan

Membangun bangsa bersama pajak, salah satunya adalah pembangunan jembatan Suramadu yang menghubungkan Pulau Jawa dan Madura.

Pajak Untuk Pendidikan

Pajak ikut mencerdaskan bangsa, biaya pendidikan mereka berasal dari dana pajak.

Pajak Untuk Kesejahteraan

Salah satu program pemerintah dalam mengentaskan masalah kemiskinan adalah dengan pemberian dana Bantuan Langsung Tunai (BLT) yang bersumber dari pajak .

Pajak Untuk Keamanan

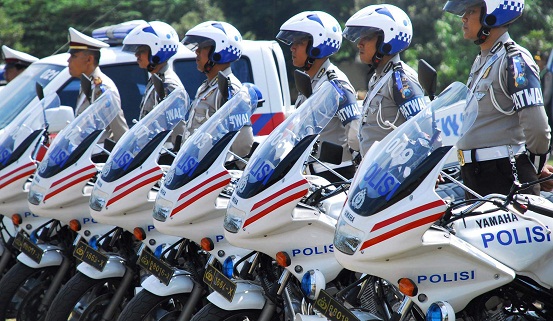
Ribuan personil kepolisian yang menjaga keamanan dalam masyarakat digaji oleh pemerintah yang dananya berasal dari pajak.

Pajak Untuk Pertahanan

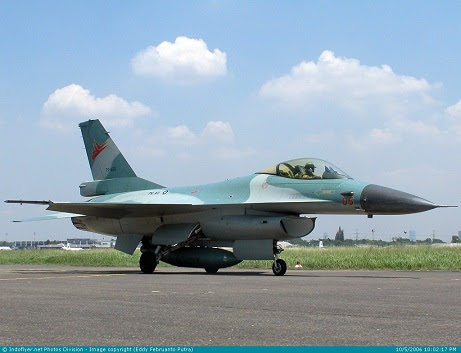
Pertahanan bangsa pun mendapat dana yang berasal dari dana pajak.

Selasa, 19 Juni 2012

Penatausahaan Piutang Pajak


Tata Usaha Piutang Pajak

1.1. Tata Cara Penagihan Pajak Seketika dan Sekaligus
1.1.1.  Jurusita  Pajak  mengetahui,  mendapat  informasi  dan/atau  menemukan  bukti  yang akurat  bahwa  Penanggung  Pajak  ada  indikasi  melakukan  perbuatan  seperti  yang tersebut  di  atas  dan  segera  membuat  konsep  Surat  Perintah  Penagihan  Pajak Seketika  dan  Sekaligus  tanpa  menunggu  tanggal  jatuh  tempo  pembayaran, penerbitan Surat Teguran ataupun  penerbitan Surat  Paksa  lalu  menyampaikannya kepada Kepala Seksi Penagihan.
1.1.2.  Kepala  Seksi  Penagihan  meneliti  dan  memaraf  konsep  Surat  Perintah  Penagihan Pajak  Seketika  dan  Sekaligus,  dan  menyampaikannya  kepada  Kepala  Kantor Pelayanan  Pajak.  Dalam  hal  Kepala  Seksi  Penagihan  tidak  menyetujui,  kasus penerbitan Surat Perintah Penagihan Pajak Seketika dan Sekaligus ditutup.
1.1.3.  Kepala  Kantor  Pelayanan  Pajak  menerima,  meneliti,  memberikan  batas  waktu pelunasan,  dan  menandatangani  Surat  Perintah  Penagihan  Pajak  Seketika  dan Sekaligus.
1.1.4.  Jurusita  Pajak  menatausahakan  dan  menyampaikan  Surat  Perintah  Penagihan Pajak  Seketika  dan  Sekaligus  kepada  Penanggung  Pajak  untuk  segera  melunasi tunggakan  pajaknya  sebelum  melakukan  perbuatan‐perbuatan  seperti  yang tersebut di atas dan selanjutnya melaksanakan proses penagihan berikutnya.
1.1.5.  Proses selesai.

1.2. Tata Cara Penerbitan dan Penyampaian Surat Teguran Penagihan
1.2.1.  Berdasarkan data keterlambatan pembayaran tunggakan pajak yang diperoleh dari sistem,  Jurusita  Pajak  mencetak  konsep  Surat  Teguran  Penagihan  dan meneruskannya  kepada  Kepala  Seksi  Penagihan.  Surat  Teguran  Penagihan  dicetak minimal sebanyak rangkap 2 (dua) yaitu :
a. Lembar ke‐1 untuk Wajib Pajak
b. Lembar ke‐2 untuk Arsip Kantor Pelayanan Pajak.
1.2.2.  Kepala  Seksi  Penagihan  meneliti  dan  memaraf  konsep  Surat  Teguran  Penagihan dan menyampaikannya kepada Kepala Kantor Pelayanan Pajak. 
1.2.3.  Kepala  Kantor  Pelayanan  Pajak  menyetujui  dan  menandatangani  Surat  Teguran Penagihan,  1.2.4.  Jurusita  Pajak  menatausahakan  (mencatat  Surat  Teguran  pada  Kartu  Pengawasan Tunggakan  Pajak  dan  mengarsipkan  Surat  Teguran)  dan  mengirimkan  Surat Teguran  Penagihan  kepada  Wajib  Pajak  melalui  Subbagian  Umum  (SOP  Tata  Cara Penyampaian Dokumen di KPP)
1.2.5.  Proses selesai.

1.3. Tata Cara Penerbitan dan Pemberitahuan Surat paksa
1.3.1.  Berdasarkan data  Surat Teguran yang telah lewat waktu dari sistem, Jurusita Pajak meneliti dan mencetak konsep Surat Paksa dan Berita Acara Pemberitahuan Surat Paksa serta menyampaikannya kepada Kepala Seksi Penagihan.
1.3.2.  Kepala  Seksi  Penagihan  meneliti  dan  memaraf  konsep  Surat  Paksa  dan  Berita Acara  Pemberitahuan  Surat  Paksa  serta  menyampaikannya  kepada  Kepala  Kantor Pelayanan Pajak. 
1.3.3.  Kepala  Kantor  Pelayanan  Pajak  menyetujui  dan  menandatangani  Surat  Paksa
kemudian menyampaikannya kepada Jurusita Pajak.
1.3.4.  Jurusita Pajak menerima Surat Paksa dan memberitahukan Surat Paksa dan Berita Acara Pemberitahuan Surat Paksa kepada Wajib Pajak/ Penanggung Pajak.
1.3.5.  Jurusita  Pajak  membuat  sekaligus  menandatangani  Laporan  Pelaksanaan  Surat Paksa (LPSP) dan menyampaikannya kepada Kepala Seksi Penagihan.
1.3.6.  Kepala  Seksi  Penagihan  meneliti  dan  menandatangani  Laporan  Pelaksanaan  Surat Paksa  (LPSP)  kemudian  menyerahkannya  kembali  kepada  Jurusita  Pajak  untuk ditatausahakan. 
1.3.7.  Jurusita  menatausahakan  LPSP  dengan  cara  mencatat  pada  Kartu  Pengawasan serta mengarsipkan LPSP.
1.3.8.  Proses selesai.

1.4. Tata Cara Penerbitan Surat perintah Melaksanakan Penyitaan
1.4.1.  Jurusita  Pajak  meneliti  data  tunggakan  pajak  beserta  pelunasannya (SSP/STTS/SSB/bukti  Pbk)  atau  pengurangan  (keputusan  pembetulan/keputusan keberatan  /putusan  banding/keputusan  pengurangan  atau  pembatalan  ketetapan pajak/keputusan  pengurangan  atau  penghapusan  sanksi  administrasi),  membuat konsep SPMP dan menyampaikannya kepada Kepala Seksi Penagihan. 
1.4.2.  Kepala Seksi Penagihan meneliti dan memaraf konsep SPMP, serta menyampaikan kepada Kepala Kantor Pelayanan Pajak.
1.4.3.  Kepala  Kantor  Pelayanan  Pajak  menyetujui  dan  menandatangani  SPMP  dan meneruskan kepada Kepala Seksi Penagihan.
1.4.4.  Jurusita Pajak menerima SPMP yang telah disetujui.
1.4.5.  Proses selesai. 

1.5. Tata Cara Pelaksanaan Lelang
1.5.1.  Berdasarkan  data  dari  sistem  yang  menunjukkan  bahwa  Wajib  Pajak/Penanggung Pajak  tidak  melunasi  utang  pajak  dan  biaya  penagihan  pajak  setelah  14  (empat belas)  hari  sejak  pelaksanaan  penyitaan,  Jurusita  Pajak  membuat  konsep  Surat Kesempatan Terakhir sebelum tanggal/hari Pelaksanaan Lelang dan menyampaikan kepada Kepala Seksi Penagihan.
1.5.2.  Kepala Seksi Penagihan meneliti dan memaraf konsep Surat Kesempatan Terakhir, serta menyampaikan kepada Kepala Kantor Pelayanan Pajak.
1.5.3.  Kepala  Kantor  Pelayanan  Pajak  menyetujui  dan  menandatangani  Surat Kesempatan Terakhir.
1.5.4.  Jurusita  Pajak  menatusahakan  dan  mengirimkan    Surat  Kesempatan  Terakhir kepada  Wajib  Pajak/Penanggung  Pajak  melalui  Subbagian  Umum  (SOP  Tata  Cara Penyampaian Dokumen di KPP)
1.5.5.  Dalam  hal  Wajib  Pajak/Penanggung  Pajak  melunasi  utang  pajaknya,  maka  proses akan dilanjutkan dengan SOP tentang Tata Cara Pencabutan Sita.
1.5.6.  Dalam  hal  Penanggung  Pajak  tetap  tidak  melunasi  utang  pajaknya,  maka  Jurusita Pajak akan membuat konsep Surat Penetapan Harga Limit terhadap barang‐barang yang  telah  disita  dan  akan  dijual melalui  lelang  serta  menyampaikannya  kepada Kepala Seksi Penagihan.
1.5.7.  Kepala  Seksi  Penagihan  meneliti  dan  memaraf  konsep  Surat  Penetapan  Harga Limit serta menyampaikannya kepada Kepala Kantor Pelayanan Pajak.
1.5.8.  Kepala  Kantor  Pelayanan  Pajak  menyetujui  dan  menandatangani  Surat  Penetapan Harga Limit.
1.5.9.  Kepala  Seksi  Penagihan  menugaskan  dan  memberi  disposisi  kepada  Jurusita  Pajak untuk menginventarisasi  aset‐aset  Penanggung  Pajak  yang  akan  dilelang  dan membuat konsep Surat permohonan Jadwal Waktu dan Tempat Pelelangan
1.5.10. Jurusita  Pajak  menginventarisasi  aset‐aset  Penanggung  Pajak  yang  akan  dilelang, meneliti  dengan  melihat  data  tunggakan  beserta  pelunasan  (SSP/STTS/SSB/bukti Pbk)  atau  pengurangan  (keputusan  pembetulan/keputusan  keberatan/putusan banding/keputusan  pengurangan  atau  pembatalan  ketetapan  pajak/keputusan pengurangan  atau  penghapusan  sanksi  administrasi),  membuat  konsep  Surat
Permohonan  Jadwal  Waktu  dan  Tempat  Pelelangan  yang  disertai  dengan  salinan data  tunggakan  beserta  pelunasan  atau  pengurangan  dan  menyampaikannya kepada Kepala Seksi Penagihan.
1.5.11. Kepala  Seksi  Penagihan  meneliti  dan  memaraf  konsep  Surat  Permohonan  Jadwal Waktu  dan  Tempat  Pelelangan,  serta  menyampaikannya  kepada  Kepala  Kantor Pelayanan Pajak.
1.5.12. Kepala  Kantor  Pelayanan  Pajak  menyetujui  dan  menandatangani  Surat Permohonan Jadwal Waktu dan Tempat Pelelangan. 
1.5.13. Jurusita  Pajak  menyampaikan  Surat  Permohonan  Jadwal  Waktu  dan  Tempat Pelelangan  beserta  kelengkapannya  kepada  Kantor  Pelayanan  Piutang  dan  Lelang Negara.
1.5.14. Setelah  menerima  Surat  Penetapan  Hari  dan  Tanggal  Lelang  Kepala  Kantor Pelayanan  Pajak  meneruskan  Surat  Penetapan  Hari  dan  Tanggal  Lelang  kepada Kepala Seksi Penagihan (SOP Tata Cara Penerimaan Dokumen di KPP).
1.5.15. Jurusita  Pajak  membuat  konsep  Pengumuman  Lelang  dengan  tanggal/hari  14 (empat  belas)  hari  sebelum  tanggal/hari  berdasarkan  Surat  Penetapan  Hari  dan Tanggal  Lelang  dari  Kantor  Pelayanan  Piutang  dan  Lelang  Negara,  dan menyampaikannya kepada Kepala Seksi Penagihan.
1.5.16. Kepala  Seksi  Penagihan  meneliti  dan  memaraf  konsep  Pengumuman  Lelang,  serta menyampaikannya kepada Kepala Kantor Pelayanan Pajak.
1.5.17. Kepala  Kantor  Pelayanan  Pajak  menyetujui  dan  menandatangani  Pengumuman Lelang dan meneruskan kepada Kepala Seksi Penagihan.
1.5.18. Kepala Seksi Penagihan menerima Pengumuman Lelang yang telah ditandatangani Kepala Kantor Pelayanan Pajak dan meneruskannya kepada Jurusita Pajak.
1.5.19. Jurusita  Pajak  mengirimkan  Pengumuman  Lelang  ke  penerbit  Surat  Kabar  Harian untuk  diiklankan  atau  ditempel  di  papan  pengumuman  kantor  dalam  hal Pengumuman Lelang terhadap barang dengan nilai paling banyak Rp20.000.000,00 (dua  puluh  juta  rupiah).  Pengumuman  Lelang  untuk  barang  bergerak  dilakukan  1 (satu) kali dan untuk barang tidak bergerak dilakukan 2 (dua) kali.
1.5.20. Pelaksanaan  Lelang  dipimpin  oleh  Pejabat  Lelang  dengan  didampingi  oleh  Kepala Kantor  Pelayanan  Pajak  atau  Kepala  Seksi  Penagihan  sebagai  Penjual  Barang Sitaan.
1.5.21. Hasil Lelang dipergunakan terlebih dahulu untuk membayar biaya penagihan pajak yang belum dibayar dan sisanya untuk membayar utang pajak.
1.5.22. Kepala  Kantor  Pelayanan  Pajak  menerima  Risalah  Lelang  dari  Kantor  Pelayanan Piutang dan Lelang Negara dan meneruskan kepada Kepala Seksi Penagihan.
1.5.23. Kepala  Seksi  Penagihan  menerima  Risalah  Lelang  dan  menugaskan  Jurusita  Pajak untuk mengupdate data tunggakan pajak dan menatausahakan.
1.5.24. Jurusita  Pajak  mengupdate  data  tunggakan  pajak  dan  menatausahakan  Risalah Lelang ke dalam berkas penagihan Wajib Pajak.
1.5.25. Proses selesai.


Sumber: E-book Administrasi Perpajakan
Read More..

Sabtu, 16 Juni 2012

STP Bunga Penagihan


Apabila Wajib Pajak Kurang/Tidak membayar tagihan pajak pada waktunya, mengangsur atau menunda pembayaran, maka dikenakan bunga sebesar 2 persen sebulan.
Contoh :
Atas jumlah pajak yang kurang dibayar. Surat Ketetapan Pajak Penghasilan ( SKP PPh ).

Pajak yang terutang atau ditagih sebesar Rp 200.000 . SKP diterbitkan tanggal 10 Oktober 1996. Harus dilunasi paling lambat tanggal 10 November 1996, tetapi baru dibayar sejumlah Rp 120.000 pada tanggal 1 November 1996 Sampai tanggal batas waktu pembayaran ( 10 November 1996 ) terakhir sisa tagihan tidak dibayar lagi oleh Wajib Pajak.
Pada tanggal 18 November 1996 diterbitkan Surat Tagihan Pajak oleh Direktur Jenderal Pajak ( Kepala KPP ) sebagai berikut:
Pajak terutang                                 200.000
Dibayar pada waktunya                 120.000
-----------
Kurang dibayar                                 80.000

Bunga :
Dihitung satu bulan = 1 x 2% x Rp 80.000 = Rp 1.600
Bunga tersebut ditagih dengan STP.
               
Atas jumlah pajak yang terlambat dibayar. Dasarnya sama dengan contoh (a).
Dibayar penuh tapi terlambat, misalnya dibayar tanggal 20 November 1996 . Tanggal 24 November 1996 diterbitkan STP.
Bunga terutang dalam Surat Tagihan Pajak dihitung satu bulan = 1 x 2 % x 200.000 = 4.000
               
Atas jumlah pajak yang kurang dan terlambat dibayar. Dasarnya sama dengan contoh ( a ).
Dibayar sejumlah 120.000 pada tanggal 20 November 1996 . Tanggal 24 November 1996 diterbitkan STP.
Bunga terhitung satu bulan = 1 x 2 % x 200.000 = 4.000
               
Dalam hal Wajib Pajak mengangsur jumlah pajaknya juga dikenakan bunga sebesar 2 % sebulan. Dalam hal Wajib Pajak diperbolehkan menunda penyampaian SPT dan ternyata perhitungan sementara pajak yang terutang sebagaimana dimaksud dalam pasal 3 ayat (5) UU KUP kurang dari jumlah pajak sebenarnya terutang, maka atas kekurangan pembayaran pajak tersebut dikenakan bunga 2 % sebulan yang dihitung dari saat berakhirnya kewajiban menyampaikan SPT sebagaimana dimaksud dalam pasal 3 ayat (3) huruf b UU KUP sampai dengan hari dibayarnya kekurangan pembayaran tersebut.


http://kanwiljakartakhusus.pajak.go.id/index.php?option=com_content&view=article&id=313:bunga-penagihan&catid=95:penagihan-pajak&Itemid=40
Read More..

Penagihan Pajak


Penagihan pajak adalah serangkaian tindakan agar Penanggung Pajak melunasi utang pajak dan biaya penagihan pajak dengan menegur atau memperingatkan, melaksanakan penagihan seketika dan sekaligus, memberitahukan Surat Pajak, mengusulkan pencegahan, melaksanakan penyitaan, melaksanakan penyanderaan, menjual barang yang telah disita.

Berikut ini adalah tahapan-tahapan dalam kegiatan penagihan pajak :
1. Penerbitan Surat Teguran atau Surat Peringatan atau surat lain yang sejenis. Dilaksanakan setelah 7 (tujuh) hari sejak saat jatuh tempo utang pajak.
2. Penerbitan Surat Paksa. Dilaksanakan setelah lewat 21 hari sejak diterbitkannya Surat Teguran dan utang pajak belum dilunasi.
3. Penerbitan Surat Perintah Melaksanakan Penyitaan. Dilaksanakan setelah lewat 2 x 24 jam Surat Paksa diberitahukan kepada penanggung pajak dan utang pajaknya belum dilunasi.
4. Pengumuman Lelang. Dilaksanakan setelah lewat waktu 14 (empat belas) hari sejak tanggal pelaksanaan penyitaan dan penanggung pajak tidak melunasi utang pajaknya.
5. Penjualan/Pelelangan Barang Sitaan. Dilaksanakan setelah lewat waktu 14 (empat belas) hari sejak pengumuman lelang dan penanggung pajak tidak melunasi utang pajaknya.


Sumber : http://pemeriksaanpajak.com/?tag=surat-teguran


SUBMENU :


Read More..

Penghapusan Piutang Pajak


Piutang pajak yang dapat dihapuskan adalah piutang pajak yang tercantum dalam:
1. Surat Tagihan Pajak (STP).
2. Surat Ketetapan Pajak Kurang Bayar (SKPKB).
3. Surat Ketetapan Pajak Kurang Bayar Tambahan (SKPKBT).
4. Surat Pemberitahuan Pajak Terhutang (SPPT).
5. Surat Ketetapan Pajak (SKP).
6. Surat Ketetapan Pajak Tambahan (SKPT).
7. Surat Keputusan Pembetulan, Surat Keputusan Keberatan, Putusan Banding, serta Putusan Peninjauan Kembali, yang menyebabkan jumlah pajak yang masih harus dibayar bertambah.

Piutang pajak yang dapat dihapuskan untuk Wajib Pajak orang pribadi adalah piutang pajak yang tidak dapat ditagih lagi karena:
a. Wajib Pajak dan/atau Penanggung Pajak meninggal dunia dan tidak mempunyai harta warisan atau kekayaan.
b. Wajib Pajak dan/atau Penanggung Pajak tidak dapat ditemukan.
c. hak untuk melakukan penagihan pajak sudah daluwarsa.
d. dokumen sebagai dasar penagihan pajak tidak ditemukan dan telah dilakukan penelusuran secara optimal sesuai dengan ketentuan perundang-undangan di bidang perpajakan.
e. hak negara untuk melakukan penagihan pajak tidak dapat dilaksanakan karena kondisi tertentu sehubungan dengan adanya perubahan kebijakan dan/atau berdasarkan pertimbangan yang ditetapkan oleh Menteri Keuangan.

Piutang pajak yang dapat dihapuskan untuk Wajib Pajak badan adalah piutang pajak yang tidak dapat ditagih lagi karena:
a. Wajib Pajak bubar, likuidasi, atau pailit dan Penanggung Pajak tidak dapat ditemukan.
b. hak untuk melakukan penagihan pajak sudah daluwarsa.
c. dokumen sebagai dasar penagihan pajak tidak ditemukan dan telah dilakukan penelusuran secara optimal sesuai dengan ketentuan perundang-undangan di bidang perpajakan.
d. hak negara untuk melakukan penagihan pajak tidak dapat dilaksanakan karena kondisi tertentu sehubungan dengan adanya perubahan kebijakan dan/atau berdasarkan pertimbangan yang ditetapkan oleh Menteri Keuangan.

Untuk memastikan keadaan Wajib Pajak atau piutang pajak yang tidak dapat ditagih lagi, wajib dilakukan penelitian setempat atau penelitian administrasi oleh Kantor Pelayanan Pajak. Penelitian dilakukan oleh Jurusita Pajak dan hasilnya dituangkan dalam laporan hasil penelitian. Laporan hasil penelitian harus menguraikan keadaan Wajib Pajak dan piutang pajak yang bersangkutan sebagai dasar untuk menentukan besarnya piutang pajak yang tidak dapat ditagih lagi dan diusulkan untuk dihapuskan.

Berdasarkan laporan hasil penelitian, Kepala Kantor Pelayanan Pajak menyusun daftar usulan penghapusan piutang pajak. Daftar usulan penghapusan piutang pajak disampaikan kepada Kepala Kantor Wilayah Direktorat Jenderal Pajak atasannya. Kepala Kantor Wilayah Direktorat Jenderal Pajak menyampaikan daftar usulan penghapusan piutang pajak yang telah dilakukan penelitian kepada Direktur Jenderal Pajak. Direktur Jenderal Pajak mengusulkan penghapusan piutang pajak kepada Menteri Keuangan.

Berdasarkan usulan penghapusan piutang pajak, Menteri Keuangan menerbitkan Keputusan Menteri Keuangan mengenai penghapusan piutang pajak.
Keputusan Menteri Keuangan mengenai penghapusan piutang pajak untuk menghapuskan piutang pajak dibuat sesuai dengan contoh format sebagaimana tercantum dalam Lampiran yang merupakan bagian tidak terpisahkan dari Peraturan Menteri.

Berdasarkan Keputusan Menteri Keuangan mengenai penghapusan piutang pajak, Direktur Jenderal Pajak melakukan:
a. Penetapan mengenai rincian atas besarnya penghapusan piutang pajak.
b. Hapus tagih dan hapus buku atas piutang pajak tersebut sesuai dengan Standar Akuntansi Pemerintahan yang berlaku.

Inspektorat Jenderal Kementerian Keuangan atas penugasan dari Menteri Keuangan melakukan reviu atas usulan penghapusan piutang pajak yang disampaikan oleh Direktorat Jenderal Pajak.


Sumber: PERATURAN MENTERI KEUANGAN REPUBLIK INDONESIA NOMOR : 68/PMK. 03/2012
Read More..

Pencegahan


Menurut Undang-Undang Nomor 19 Tahun 2000 Pasal 1 sub 20 pengertian pencegahan adalah sebagai berikut :
"Pencegahan adalah larangan yang bersifat sementara terhadap Penanggung Pajak tertentu untuk keluar dari wilayah Negara Republik Indonesia berdasarkan alasan tertentu untuk keluar dari wilayah Negara Republik Indonesia berdasarkan alasan tertentu sesuai dengan ketentuan peraturan perundang-undangan yang  berlaku ".

Pencegahan hanya dapat dilakukan terhadap Penanggung Pajak yang mempunyai jumlah utang pajak minimal Rp 100.000.000,00 (seratus juta rupiah) dan diragukan itikad baiknya dalam melunasi utang pajak. Pencegahan hanya dapat dilakukan berdasarkan keputusan pencegahan yang diterbitkan oleh Menteri atas permintaan pejabat yang bersangkutan.

Keputusan pencegahan memuat sekurang-kurangnya :
- Identitas Penanggung Pajak yang dikenakan pencegahan.
- Alasan untuk melakukan pencegahan.
- Jangka waktu pencegahan.

Jangka waktu pencegahan paling lama 6 (enam) bulan dan dapat diperpanjang untuk selama-lamanya 6 (enam) bulan. Keputusan pencegahan disampaikan kepada Penanggung Pajak yang dikenakan pencegahan, Menteri Kehakiman, Pejabat yang memohon pencegahan atasan Pejabat yang bersangkutan, dan Kepala Daerah setempat. Pencegahan tidak mengakibatkan hapusnya utang pajak dan terhentinya pelaksanaan penagihan pajak.


Sumber: http://www.pajakonline.com/engine/learning/view.php?id=629
Read More..

Lelang


Lelang adalah setiap penjualan barang di muka umum dengan cara penawaran harga secara lisan atau tertulis melalui usaha pengumpulan peminat atau calon pembeli.

Tata cara pelaksanaan lelang:
1. Penjualan secara lelang dilakukan melalui Kantor Lelang dan dilaksanakan paling cepat setelah jangka waktu 14 (empat belas) hari terhitung sejak pengumuman lelang.
2. Pengumuman lelang dilaksanakan paling cepat setelah jangka waktu 14 (empat belas) hari terhitung sejak penyitaan.
3. Pejabat bertindak sebagai penjual atas barang yang disita mengajukan permintaan lelang kepada Kantor Lelang sebelum lelang dilaksanakan.
4. Pejabat atau yang mewakilinya menghadiri pelaksanaan lelang untuk menentukan dilepas atau tidaknya barang yang dilelang dan menandatangani asli risalah Lelang.
5. Lelang tetap dapat dilaksanakan walaupun keberatan yang diajukan oleh Wajib Pajak belum memperoleh keputusan keberatan.
6. Lelang tetap dapat dilaksanakan tanpa dihadiri oleh Penanggung Pajak.
7. Bila hasil lelang sudah mencapai jumlah yang cukup untuk melunasi biaya penagihan dan utang pajak, pelaksanaan lelang dihentikan walaupun barang yang akan dilelang masih ada.
8. Pejabat dan Jurusita Pajak termasuk istri, keluarga sedarah dan semenda dalam keturunan garis lurus, dan anak angkatnya tidak diperbolehkan membeli barang sitaan yang dilelang.
9. Hak Penanggung Pajak atas barang yang telah dilelang berpindah kepada pembeli dan kepadanya diberikan Risalah Lelang yang merupakan bukti otentik sebagai dasar pendaftaran dan pengalihan hak.

Hasil lelang dipergunakan terlebih dahulu untuk membayar biaya penagihan yang belum dibayar dan sisanya untuk membayar utang pajak. Sisa barang beserta kelebihan uang hasil lelang dikembalikan oleh Pejabat kepada Penanggung Pajak segera setelah pelaksanaan lelang.

Lelang tidak dilaksanakan apabila:
1. Penanggung Pajak telah melunasi utang pajak dan biaya penagihan.
2. Berdasarkan putusan pengadilan atau putusan Badan Peradilan Pajak yang mengabulkan gugatan Penanggung Pajak.
3. Objek lelang musnah (karena keaadaan di luar kuasanya/force majeur).

Barang-barang yang dikecualikan dari penjualan secara lelang adalah:
1. Uang tunai.
2. Kekayaan Penanggung Pajak yang tersimpan pada bank seperti deposito berjangka, tabungan, saldo rekening , giro atau bentuk lain yang dipersamakan dengan itu.
3. Obligasi.
4. Saham.
5. Piutang.
6. Penyertaan modal dan surat berharga lainnya.
7. Barang yang mudah rusak atau cepat busuk.

Penjualan, penggunaan, dan atau pemindahbukuan barang sitaan yang dikecualikan dari penjualan secara lelang dilakukan apabila Penanggung Pajak tidak melunasi utang dan biaya penagihan setelah 14 (empat belas) hari sejak penyitaan.

Tambahan Biaya Penagihan Pajak yang dibayar oleh Penanggung Pajak:
1. Untuk barang yang disita dijual secara lelang sebesar 1% (satu persen) dari pokok lelang.
2. Untuk barang yang disita dijual tidak secara lelang sebesar 1% (satu persen) dari hasil penjualan.

Apabila terjadi pembatalan lelang maka negara menanggung biaya penagihan.

Undang-undang Nomor 19 tahun 2000 dan PP No 136 tahun 2000.


Sumber: http://kanwiljakartakhusus.pajak.go.id/index.php?option=com_content&view=article&id=325:lelang&catid=95:penagihan-pajak&Itemid=40
Read More..

Penyanderaan


Menurut Undang-Undang Nomor 19 Tahun 2000 Pasal 1 sub 21 yang dimaksud dengan penyanderaan adalah:
" Pengekangan sementara waktu kebebasan Penanggung Pajak dengan menempatkannya di tempat tertentu. "
Penyanderaan hanya dapat dilakukan terhadap Penanggung Pajak yang tidak melunasi utang pajaknya setelah lewat jangka waktu 14 (empat belas) hari sejak tanggal Surat Paksa diberitahukan kepada Penanggung Pajak.
Syarat Kuantitatif dan Kualitatif pada penyanderaan hanya dapat dilakukan terhadap Penanggung Pajak yang mempunyai utang pajak sekurang-kurangnya Rp 100.000.000,00 (seratus juta rupiah) dan diragukan itikad baiknya dalam melunasi utang pajak.

Surat Perintah Penyanderaan sekurang-kurangnya memuat :     
- Identitas Penanggung Pajak.
- Alasan penyanderaan.
- Izin penyanderaan.
- Lamanya penyanderaan dan tempat peyanderaan.

Penyanderaan tidak boleh dilakukan dalam hal Penanggung Pajak sedang beribadah, atau sedang mengikuti sidang resmi, atau sedang mengikuti pemilihan umum. Izin penyanderaan memuat sekurang-kurangnya :
- Identitas Penanggung Pajak yang akan disandera;
- Jumlah utang pajak yang belum dilunasi;
- Tindakan penagihan pajak yang telah dilaksanakan;
- Uraian tentang adanya petujuk bahwa Penanggung Pajak diragukan itikad baik dalam pelunasan utang pajak.

Surat Perintah Penyanderaan diterbitkan oleh Pejabat seketika setelah diterimanya izin tertulis dari Menteri Keuangan untuk penagihan pajak pusat atau dari Gubernur Kepala Daerah Tingkat I untuk penagihan pajak daerah. Penanggung Pajak yang disandera ditempatkan di tempat tertentu dengan syarat:
1. Tertutup dan terasing dari masyarakat.
2. Mempunyai fasilitas terbatas.
3. Mempunyai sistem pengamanan dan pengawasan yang memadai.

Jangka waktu penyanderaan paling lama 6 (enam) bulan terhitung sejak Penanggung Pajak ditempatkan dalam tempat penyanderaan dan dapat diperpanjang untuk selama-lamanya 6 (enam) bulan. Jurusita Pajak harus menyampaikan Surat Perintah Penyanderaan langsung kepada Penanggung Pajak dan salinannya disampaikan kepada kepala tempat penyanderaan. Dalam hal Penanggung Pajak yang akan disandera tidak dapat ditemukan, Jurusita Pajak melalui Pejabat atau atasan Pejabat dapat meminta bantuan Kepolisian atau Kejaksaan untuk dapat menghadirkan Penanggung Pajak yang tidak dapat ditemukan tersebut.

Penyanderaan dilaksanakan pada saat Surat Perintah Penyanderaan diterima oleh Penanggung Pajak yang bersangkutan. Penyanderaan dilaksanakan oleh Jurusita Pajak disaksikan oleh 2 (dua) orang penduduk Indonesia yang telah dewasa, dikenal oleh Jurusita Pajak dan dapat dipercaya, dikenal oleh Jurusita Pajak dan dapat dipercaya. Dalam melaksanakan penyanderaan Jurusita Pajak dapat meminta bantuan Kepolisian dan Kejaksaan .

Jurusita Pajak membuat Berita Acara Penyanderaan sekurang-kurangnya memuat:
- Nomor dan tanggal Surat Perintah Penyanderaan.
- Izin tertulis Menteri Keuangan atau Gubernur Kepala Daerah Tingkat I.
- Identitas Penanggung Pajak yang disandera.
- Tempat penyanderaan.
- Lamanya penyanderaan.
- Identitas saksi penyanderaan.

Salinan Berita Acara Penyanderaan disampaikan kepada Kepala tempat penyanderaan, penanggung Pajak yang disandera, dan Bupati atau Walikota Madya Kepala Daerah Tingkat II.

Penanggung Pajak dapat dibebaskan apabila  memenuhi persyaratan sebagai berikut:
1. Utang pajak dan biaya penagihan pajak telah dibayar lunas, yang dibuktikan dengan fotokopi bukti pelunasan utang pajak/biaya penagihan pajak lembar pertama yang dilegalisasi oleh tempat pembayaran pajak.
2. Jangka waktu yang ditetapkan dalam Surat Perintah Penyanderaan telah habis.
3. Berdasarkan putusan pengadilan yang telah mempunyai kekuatan hukum tetap, dibuktikan dengan salinan putusan pengadilan yang dilegalisasi oleh pengadilan yang bersangkutan.
4. Surat Rekomendari/Surat Pemberitahuan Menteri Keuangan yang memuat pertimbangan-pertimbangan :
      - Penanggung Pajak sudah membayar utang pajak 50% atau lebih dari jumlah utang pajak/sisa utang pajak, dan sisanya akan dilunasi dengan angsuran.
      - Penanggung Pajak sanggup melunasi utang pajak dengan menyerahkan bank garansi.
      - Penanggung Pajak sanggup melunasi utang pajak dengan menyerahkan harta kekayaannya yang sama nilainya dengan utang pajak dan biaya penagihan pajak untuk ditindaklanjuti sesuai ketentuan yang berlaku.
      - Penanggung Pajak telah berumur 75 tahun atau lebih.
      - Untuk kepentingan perekonomian negara dan kepentingan umum.


Sumber: http://www.pajakonline.com/engine/learning/view.php?id=629
Read More..